
 Mans Agento
Viedās mājas tehnoloģijas un mājokļa apdrošināšana
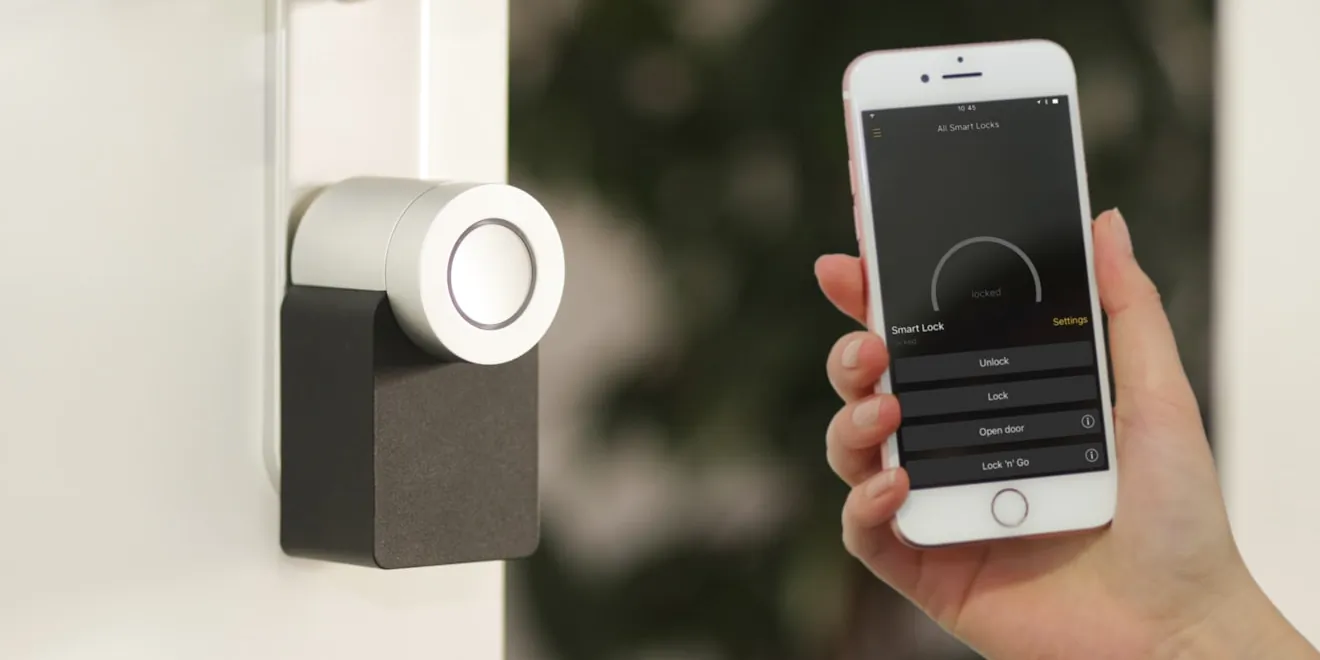
Vēl pirms dažiem gadiem viedā māja šķita dārga izklaide tehnoloģiju entuziastiem. Šodien vairums risinājumu ir kļuvuši pieejami arī parastam mājoklim, un tie vairs nav tikai par ērtību. Ūdens noplūdes sensors, kas nosūta paziņojumu telefonā, var izglābt no remonta, kas maksā daudz vairāk nekā pati ierīce.
Apdrošināšanas skatījumā viedās tehnoloģijas ir interesantas ar vienu īpašību. Tās neaptur negadījumu pilnībā, bet bieži samazina tā sekas, jo problēma tiek pamanīta agrāk. Plīsusi caurule, kas tiek atklāta piecās minūtēs, un tā pati caurule, kas plūst divas dienas, ir divi pilnīgi atšķirīgi zaudējumu apmēri. Tālāk skaidrojam, kā šīs ierīces darbojas mājokļa risku kontekstā un ko par tām ir vērts zināt.
Kā viedās tehnoloģijas mazina mājokļa riskus
Lielākā daļa mājokļa zaudējumu Latvijā ir saistīti ar ūdeni, uguni un ielaušanos. Tieši šajās trīs jomās viedās ierīces sniedz vislielāko praktisko labumu, jo tās darbojas tad, kad mājās neviena nav.
Biežāk izmantotie risinājumi un to praktiskā nozīme:
- ūdens noplūdes sensori zem izlietnes, veļasmašīnas vai boilera, kas brīdina par mitrumu jau agrīnā stadijā
- automātiskie ūdens noslēgšanas vārsti, kas pārtrauc padevi, kad sensors konstatē noplūdi
- viedie dūmu un oglekļa monoksīda detektori ar paziņojumiem telefonā
- kustības sensori un kameras, kas fiksē notikumus prombūtnes laikā
- viedās slēdzenes, kas ļauj redzēt, kad un kurš ir vēris durvis
- temperatūras sensori, kas brīdina, ja telpās krītas temperatūra un draud caurules sasalšana
Šīs ierīces neaizstāj apdrošināšanu, bet labi ar to sadarbojas. Polise sedz zaudējumus, kas jau notikuši, savukārt sensori palīdz panākt, lai tie būtu pēc iespējas mazāki. Praksē tas nozīmē ne tikai mazāku atlīdzības summu, bet arī mazāk sadzīvisku neērtību, jo remonts pēc nelielas noplūdes ir daudz ātrāks nekā pēc applūdušas grīdas.
Ir vērts saprast arī robežas. Viedā ierīce palīdz tikai tad, ja tā ir pareizi uzstādīta, uzlādēta un savienota ar internetu. Sensors ar tukšu bateriju vai kamera, kas zaudējusi savienojumu, reālā situācijā nedarbosies. Tāpēc pamata mājas apdrošināšana paliek galvenais finansiālais drošības tīkls, bet tehnoloģijas ir tā papildinājums.
Ko ņemt vērā, apvienojot tehnoloģijas un polisi
Pirmais praktiskais jautājums ir pašas iekārtas. Viedās ierīces ir manta ar noteiktu vērtību, un, ja mājoklī ir uzstādīta plaša sistēma, ir vērts pārliecināties, vai tā ietilpst polises segumā. Dažas polises mājas elektroniku sedz kā daļu no mājsaimniecības mantas, citas prasa to norādīt atsevišķi, īpaši, ja runa ir par dārgākām sistēmām.
Otrs jautājums ir polises nosacījumi. Daži apdrošinātāji ņem vērā drošības risinājumus, izvērtējot riska profilu, piemēram, ja mājoklī ir uzstādīta signalizācija vai apsardze. Vai un kā tas atspoguļojas cenā, atšķiras katrā gadījumā, tāpēc to ir vērts noskaidrot tieši pie apdrošinātāja vai brokera, nevis pieņemt kā pašsaprotamu.
Uzstādot sistēmu, ir vērts padomāt par šādām lietām:
- vai ierīces darbojas arī tad, ja pazūd elektrība vai internets
- vai paziņojumus saņem vairāk nekā viens cilvēks ģimenē
- vai sistēmas dati tiek uzglabāti droši un kas tiem var piekļūt
- vai uzstādīšanu veic sertificēts speciālists, ja tas skar elektrību vai ūdensvadu
- vai polisē ir nosacījumi par signalizācijas ieslēgšanu prombūtnes laikā
Pēdējais punkts ir svarīgāks, nekā šķiet. Ja polisē norādīts, ka mājoklī ir signalizācija, apdrošinātājs var sagaidīt, ka tā tiek arī lietota. Zādzības gadījumā, kad sistēma bijusi izslēgta, atlīdzības jautājums var kļūt sarežģītāks. Tāpēc solījumi polisē un ikdienas paradumi ir jāsaskaņo.
Ir vērts padomāt arī par pašu ierīču drošību. Viedās sistēmas ir pieslēgtas internetam, tāpēc svarīgi mainīt rūpnīcas paroles, regulāri atjaunināt programmatūru un neizmantot vienu paroli visām ierīcēm. Slikti nodrošināta kamera vai slēdzene var kļūt par vājo posmu tieši tur, kur bija paredzēts uzlabot drošību. Šīs ir vienkāršas darbības, kas neprasa papildu izmaksas, taču būtiski uzlabo sistēmas uzticamību ilgtermiņā.
Atsevišķi jāpiemin dzīvokļi. Daudzdzīvokļu namā daļa risku ir saistīta ar kaimiņiem, un ūdens sensors pie sava boilera nepalīdzēs, ja plūst no augšējā stāva. Šādā situācijā svarīgāka kļūst dzīvokļa apdrošināšana ar atbilstošu segumu, jo tehnoloģijas var pasargāt tikai no tā, kas notiek tavā teritorijā.
Vēl viena joma, kur tehnoloģijas dod reālu labumu, ir prombūtne. Ja mājoklis ilgāku laiku stāv tukšs, attālināta uzraudzība ļauj reaģēt savlaicīgi un dažreiz arī pierādīt notikuma apstākļus. Kameru ieraksti un sensoru vēsture var noderēt, dokumentējot zaudējumus, taču tie nav atlīdzības garantija, jo izšķirošie paliek polises nosacījumi.
Ja mājoklī notiek negadījums, kurā cieš arī cilvēki, mantas segums vien nepalīdz. Šādos gadījumos noder nelaimes gadījumu apdrošināšana, kas sniedz atbalstu ārstēšanās izdevumiem. Apdrošināšanas brokeris var izvērtēt tava mājokļa riskus, ņemt vērā jau uzstādītos drošības risinājumus un palīdzēt izvēlēties atbilstošu segumu. Piesakies konsultācijai jau šodien un savieno mūsdienīgu tehniku ar pilnvērtīgu aizsardzību.