
 Мой Agento
Технологии умного дома и страхование жилья
Ещё несколько лет назад умный дом казался дорогим увлечением для любителей технологий. Сегодня большинство решений стали доступны и для обычного жилья, и речь идёт уже не только об удобстве. Датчик протечки воды, отправляющий уведомление на телефон, может уберечь от ремонта, который стоит намного дороже самого устройства.
С точки зрения страхования умные технологии интересны одной особенностью. Они не предотвращают происшествие полностью, но часто уменьшают его последствия, поскольку проблему замечают раньше. Лопнувшая труба, обнаруженная за пять минут, и та же труба, текущая двое суток, это совершенно разные масштабы убытков. Ниже объясняем, как эти устройства работают в контексте рисков жилья и что о них стоит знать.
Как умные технологии снижают риски жилья
Большая часть убытков в жилье в Латвии связана с водой, огнём и взломом. Именно в этих трёх областях умные устройства дают наибольшую практическую пользу, ведь они работают тогда, когда дома никого нет.
Наиболее используемые решения и их практическое значение:
- датчики протечки под раковиной, стиральной машиной или бойлером, предупреждающие о влаге на раннем этапе
- автоматические запорные клапаны, перекрывающие подачу воды при срабатывании датчика
- умные дымовые извещатели и датчики угарного газа с уведомлениями на телефон
- датчики движения и камеры, фиксирующие события во время вашего отсутствия
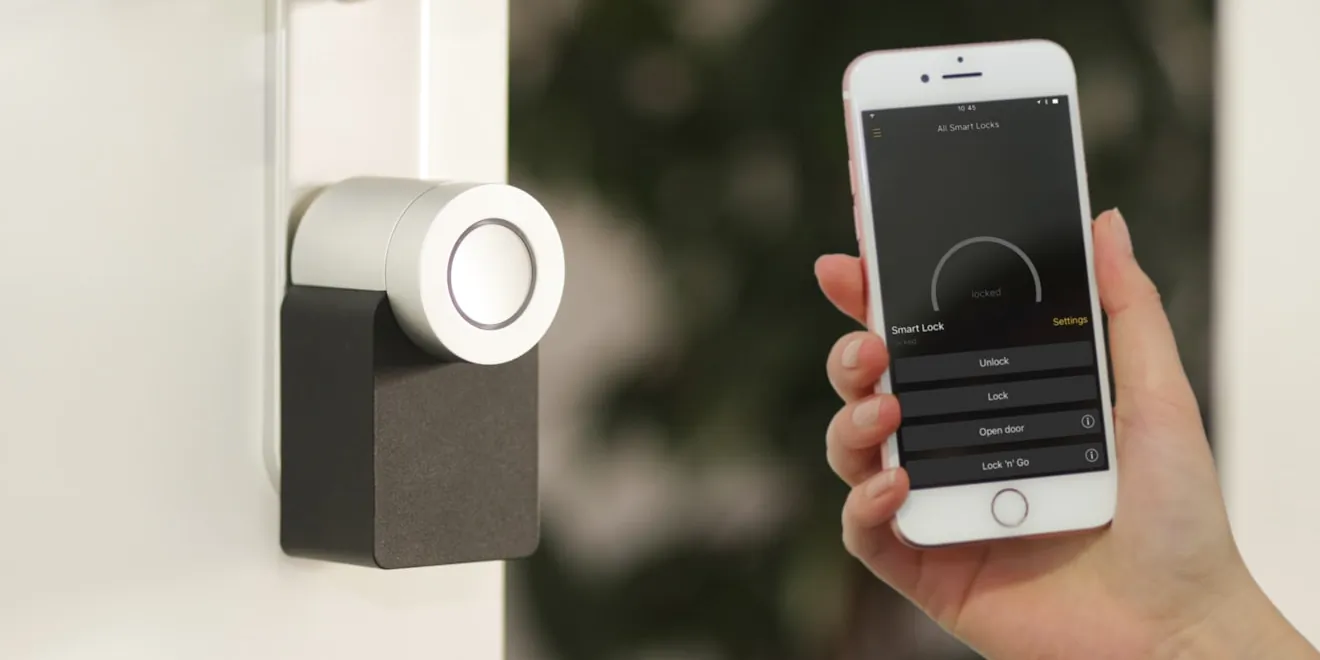
- умные замки, позволяющие видеть, когда и кто открывал дверь
- температурные датчики, предупреждающие о падении температуры и риске замерзания труб
Эти устройства не заменяют страхование, но хорошо с ним сочетаются. Полис покрывает уже возникшие убытки, а датчики помогают сделать их как можно меньше. На практике это означает не только меньшую сумму возмещения, но и меньше бытовых неудобств, ведь ремонт после небольшой протечки проходит намного быстрее, чем после залитого пола.
Стоит понимать и ограничения. Умное устройство помогает только тогда, когда оно правильно установлено, заряжено и подключено к интернету. Датчик с разряженной батареей или камера, потерявшая связь, в реальной ситуации не сработают. Поэтому базовое страхование дома остаётся главной финансовой подстраховкой, а технологии, это дополнение к нему.
Что учесть, сочетая технологии и полис
Первый практический вопрос, это само оборудование. Умные устройства, это имущество определённой стоимости, и если в жилье установлена обширная система, стоит убедиться, входит ли она в покрытие полиса. Некоторые полисы покрывают домашнюю электронику как часть имущества домохозяйства, другие требуют указать её отдельно, особенно если речь о более дорогих системах.
Второй вопрос, это условия полиса. Некоторые страховщики учитывают решения безопасности при оценке профиля риска, например наличие сигнализации или охраны. Отражается ли это на цене и как именно, различается в каждом случае, поэтому лучше уточнить напрямую у страховщика или брокера, а не считать само собой разумеющимся.
Устанавливая систему, стоит подумать о следующем:
- работают ли устройства при отключении электричества или интернета
- получает ли уведомления более одного человека в семье
- надёжно ли хранятся данные системы и кто имеет к ним доступ
- выполняет ли установку сертифицированный специалист, если затрагиваются электрика или водопровод
- есть ли в полисе условия о включении сигнализации во время отсутствия
Последний пункт важнее, чем кажется. Если в полисе указано, что в жилье есть сигнализация, страховщик может ожидать, что она действительно используется. При краже, когда система была выключена, вопрос возмещения может стать сложнее. Поэтому обещания в полисе и повседневные привычки нужно согласовать.
Стоит подумать и о безопасности самих устройств. Умные системы подключены к интернету, поэтому важно менять заводские пароли, регулярно обновлять программное обеспечение и не использовать один пароль для всех устройств. Плохо защищённая камера или замок могут стать слабым звеном именно там, где планировалось повысить безопасность. Это простые действия, которые не требуют дополнительных затрат, но заметно повышают надёжность системы в долгосрочной перспективе.
Отдельно стоит упомянуть квартиры. В многоквартирном доме часть рисков связана с соседями, и датчик воды у своего бойлера не поможет, если течёт с верхнего этажа. В такой ситуации важнее становится страхование квартиры с подходящим покрытием, ведь технологии защищают только от того, что происходит на вашей территории.
Ещё одна область, где технологии дают реальную пользу, это отсутствие хозяев. Если жильё долго стоит пустым, удалённое наблюдение позволяет отреагировать вовремя, а иногда и подтвердить обстоятельства события. Записи камер и история датчиков могут пригодиться при документировании убытков, но они не гарантируют возмещение, поскольку решающими остаются условия полиса.
Если в жилье происходит случай, при котором страдают и люди, покрытия имущества недостаточно. В таких ситуациях пригодится страхование от несчастных случаев, которое поддержит с расходами на лечение. Страховой брокер может оценить риски вашего жилья, учесть уже установленные решения безопасности и помочь выбрать подходящее покрытие. Запишитесь на консультацию уже сегодня и соедините современную технику с полноценной защитой.