
 Мой Agento
Кража из жилья: что покрывает страховка и какие есть условия
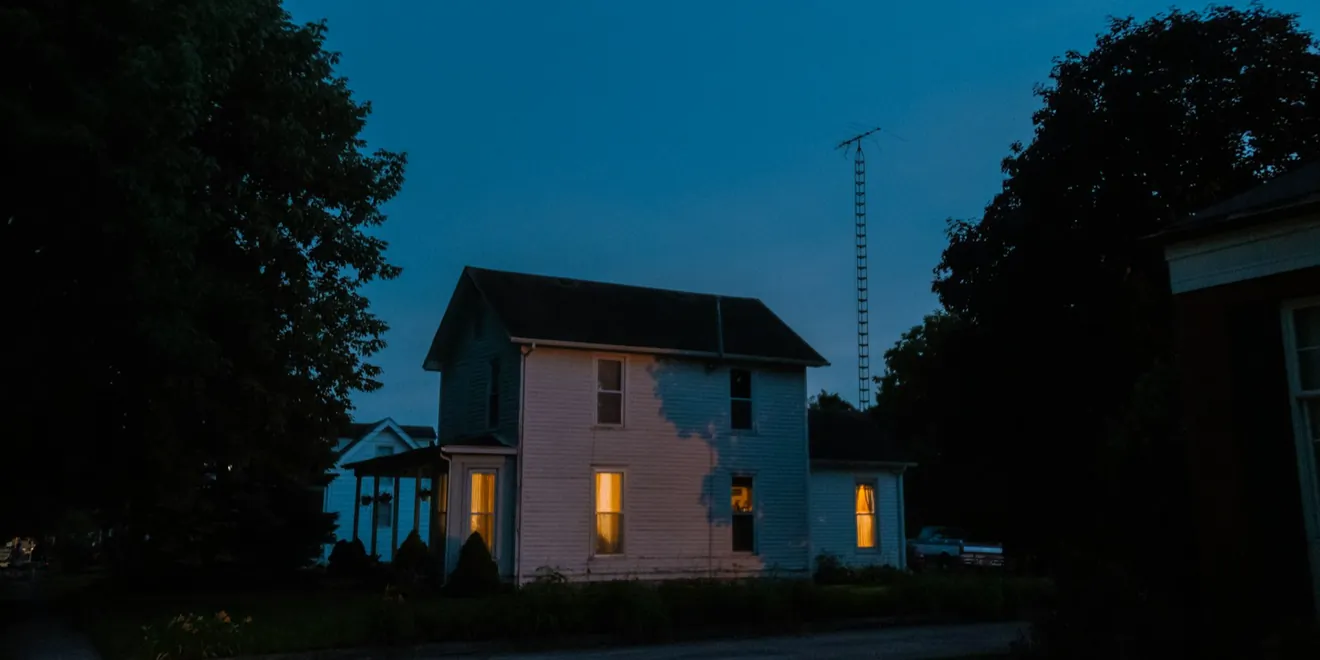
В сентябре темнеет заметно раньше, и в будни квартиры стоят пустыми уже с середины дня. Дачи остаются без присмотра до весны. Это время года, когда риск взлома растет, и одновременно это момент, когда стоит понять, что ваш полис при краже на самом деле делает.
Сначала самое важное: в большинстве полисов покрытие кражи не является автоматическим и безусловным. Оно связано с конкретными требованиями безопасности, и именно эти требования на практике решают, получите ли вы возмещение полностью, частично или не получите вовсе.
Что покрывает полис и какие требования безопасности он выдвигает
Стандартное страхование квартиры при краже обычно покрывает и украденное имущество, и повреждения, возникшие при взломе: выбитую дверь, поврежденный замок, разбитое окно. Это важная деталь, ведь иногда именно повреждения от взлома обходятся дороже унесенных вещей.
Главное условие касается способа проникновения. Полисы обычно покрывают кражу со взломом, то есть ситуацию, когда преступник преодолел физическое препятствие. Если дверь осталась незапертой или окно открытым, страховщик может отказать в выплате или уменьшить ее, поскольку препятствие преодолено не было. Звучит строго, но логика проста: страхование покрывает риск, а не невнимательность.
Вторая группа требований касается оснащения жилья. В части полисов, особенно с более высокими страховыми суммами, установлены требования к классу дверей и замков, к защите окон на нижних этажах или к наличию сигнализации. Если такие требования есть и они не выполнены, возмещение могут уменьшить. Перечитайте свой полис и убедитесь, что жилье соответствует тому, что там написано.
Третий момент это проживание. Во многих полисах есть условия о том, как долго жилье может оставаться необитаемым, сохраняя полное покрытие кражи. Для дач и загородных домов этот пункт особенно важен, ведь зимой они обычно стоят пустыми месяцами. Если жилье надолго остается без жильцов, выясните, продолжает ли полис действовать и на каких условиях. То же самое проверьте перед длительным отпуском.
Четвертое, что стоит проверить, это лимиты по отдельным группам вещей. Для украшений, наличных, электроники и предметов коллекционирования в полисах нередко установлены отдельные, более низкие лимиты, чем для имущества в целом. Если дома хранится что-то ценное, проверьте конкретный лимит, иначе выплата может оказаться значительно меньше убытка.
Пятый нюанс касается собственного риска. При краже он работает так же, как и в других случаях: из рассчитанного возмещения вычитают указанную в полисе сумму. Если пропало несколько недорогих вещей, общий убыток может оказаться близким к собственному риску или даже меньше него, и тогда заявлять смысла нет. Об этом лучше знать заранее, а не выяснять в процессе возмещения.
Отдельно проверьте, покрывает ли полис вещи вне квартиры. Велосипед на лестничной клетке, коляска в коридоре или вещи в подвале часто относятся к другой категории покрытия, чем имущество в квартире, а в части полисов не покрыты вовсе.
Как доказать убыток и что сделать уже сейчас
При краже главная практическая сложность не условия полиса, а доказывание. Вам нужно будет обосновать, что именно украдено и сколько это стоило. Люди, у которых есть чеки или фотографии, получают возмещение быстрее и в большем объеме, чем те, кто полагается на память.
Поэтому один вечер сейчас сэкономит многое потом. Пройдитесь по жилью и сфотографируйте каждую комнату, отдельно сняв самые ценные вещи. Храните чеки на крупную технику и мебель в облаке, а не в ящике, ведь ящик может исчезнуть вместе с остальным. Запишите серийные номера электроники: они помогают и полиции, и при возмещении.
Если кража все же произошла, порядок действий такой. Немедленно сообщите в полицию, ведь справка практически всегда является условием для выплаты. Не трогайте место происшествия до осмотра полицией. Затем сообщите страховщику в срок, установленный полисом, и подготовьте список украденного с примерной стоимостью и имеющимися доказательствами.
В профилактике больше всего помогают простые вещи. Осенью используйте таймеры для освещения, чтобы дом не выглядел пустым. Уберите со двора лестницы и инструменты, с помощью которых можно добраться до окон. Договоритесь с соседями, чтобы кто-то присматривал за домом и забирал почту. Если уезжаете надолго, не сообщайте об этом в социальных сетях, пока вас нет.
Владельцам частных домов стоит помнить, что в страховании дома покрытие кражи часто распространяется и на хозяйственные постройки с их содержимым, но с отдельными условиями. Садовая техника, инструменты и велосипеды в сарае могут быть покрыты иначе, чем вещи в жилой части. Для велосипедов, которые крадут часто, существует и отдельное страхование велосипедов, которое действует независимо от того, где велосипед находится.
Темный сезон предсказуем, поэтому полис стоит пересмотреть сейчас, а не после происшествия. Специалисты Agento.lv помогут проверить, включено ли в ваш полис покрытие кражи, какие требования безопасности оно выдвигает и достаточны ли лимиты для ценных вещей. Получите консультацию, и наш специалист свяжется с вами в течение одного рабочего дня.